El fondo de emergencia es el dinero que te permite decir «vaya faena» en lugar de «esto me hunde». No es ahorro para invertir ni para un capricho: es el colchón que evita que un imprevisto te obligue a vender inversiones o a pedir un préstamo caro. Aquí tienes cuánto necesitas y cómo calcularlo.
Qué es un fondo de emergencia (y qué no lo es)
Un fondo de emergencia cubre gastos imprevistos e inaplazables: una avería del coche del que dependes para trabajar, una caldera rota en enero, una franquicia médica, o los meses sin ingresos tras perder el empleo.
No lo es el dinero que tienes apartado para las vacaciones, para cambiar de móvil o para la entrada de un piso. Eso son objetivos con fecha, y se planifican aparte. Confundirlos es el error más común: cuando llega el imprevisto de verdad, el colchón ya está gastado.
La diferencia práctica está en tres condiciones. El dinero tiene que estar disponible en 24 o 48 horas, no puede perder valor nominal, y tiene que estar en una cuenta que no toques por costumbre.
Cuánto necesitas según tu situación
La regla de «tres a seis meses de gastos» se repite tanto que ha dejado de significar nada. Tres meses para un funcionario con pareja que también cobra no es lo mismo que tres meses para un autónomo que factura a un solo cliente.
Lo que de verdad manda son dos variables: cuánto tardarías en recuperar ingresos y cuántas personas dependen de ti. Cuanto más inestable el ingreso y más bocas, más meses.
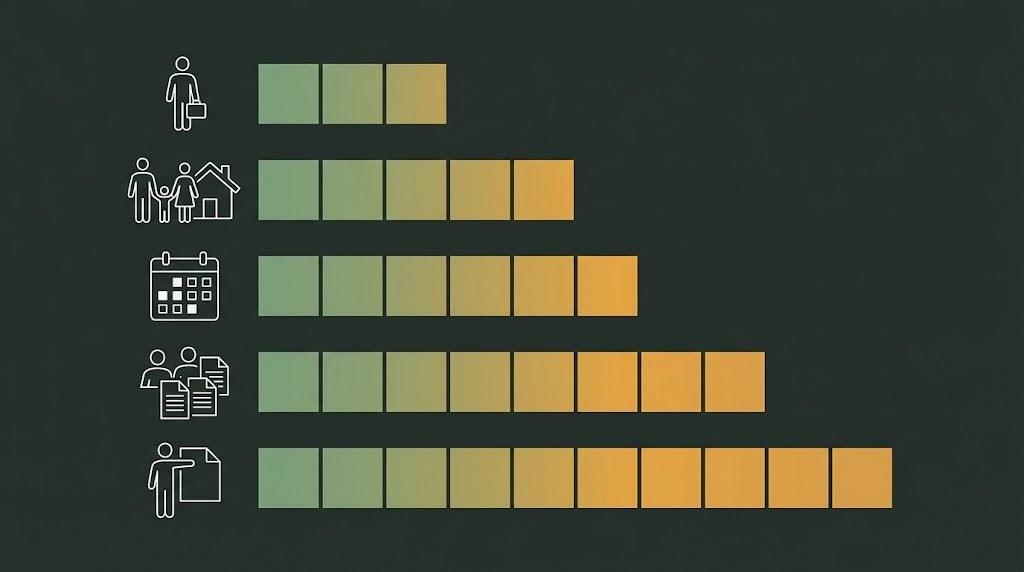
Como orientación honesta:
- Empleo fijo, sin cargas y con pareja que cobra: 3 meses de gastos.
- Empleo fijo con hijos o hipoteca: 4 a 6 meses.
- Contrato temporal o sector estacional: 6 meses.
- Autónomo con varios clientes: 6 a 9 meses.
- Autónomo con un solo cliente o ingresos muy variables: 9 a 12 meses.
Un matiz que casi nadie cuenta: si tienes deudas con intereses altos, tu primer objetivo no son seis meses. Es un colchón mínimo de 1.000 a 1.500 euros para que un impreviste no te devuelva a la tarjeta, y a partir de ahí atacar la deuda. Ampliar el fondo llega después.
Cómo calcular tu gasto mensual mínimo real
Aquí está el fallo que invalida la mayoría de los cálculos: la gente multiplica por su gasto actual, no por su gasto en emergencia. No son la misma cifra.
Tu gasto mínimo es lo que cuesta seguir viviendo si mañana se corta el ingreso. Incluye vivienda, suministros, alimentación, transporte imprescindible, seguros, cuotas que no puedes parar y medicación. No incluye ocio, suscripciones, ropa ni ahorro.
Hazlo así, con números reales y no de memoria:
- Abre los movimientos de los últimos tres meses de tu cuenta principal.
- Marca solo los gastos que seguirían existiendo sin ingresos.
- Suma cada mes por separado y quédate con el más alto de los tres.
- Añade la doceava parte de los gastos anuales: seguros, IBI, revisiones.
Esa cifra multiplicada por tus meses objetivo es tu fondo de emergencia. En un hogar español medio suele quedar entre el 60 % y el 70 % del gasto habitual, no el 100 %.

Dónde guardarlo para que no pierda valor
Aquí hay que equilibrar dos cosas que tiran en direcciones opuestas: que el dinero esté disponible ya y que la inflación no se lo coma.
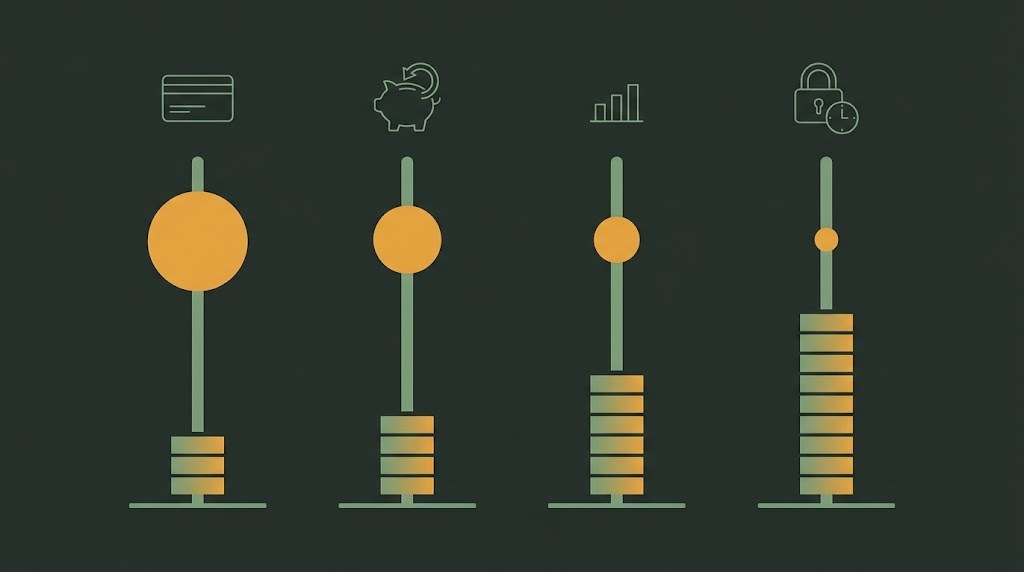
Las opciones razonables, de más a menos disponible:
- Cuenta corriente aparte: disponible al instante, rendimiento cero. Vale para el primer tramo.
- Cuenta remunerada: disponible en el día, con algo de interés. Suele ser el mejor sitio para el grueso.
- Fondo monetario: reembolso en uno o dos días hábiles, rendimiento ligado a los tipos a corto. Buena opción para la parte que no necesitas de forma inmediata.
- Depósito a plazo: solo si permite cancelación anticipada sin penalización seria. Si no, deja de servir para lo que lo tienes.
Lo que no sirve: acciones, fondos de renta variable, criptomonedas ni planes de pensiones. No porque sean malos productos, sino porque una emergencia no espera a que el mercado se recupere, y vender en el peor momento es exactamente lo que este fondo existe para evitar.
Los errores que vacían el colchón
El primero es tenerlo en la cuenta del día a día. Si lo ves cada vez que miras el saldo, deja de ser intocable y pasa a ser «tengo de sobra». Cuenta separada, y a poder ser en otra entidad.
El segundo es no reponerlo. Usar el fondo no es fracasar, es que ha funcionado. Lo que sí es un fallo es no volver a llenarlo: en cuanto lo uses, el siguiente objetivo de ahorro es reponer ese hueco, por delante de cualquier inversión.
El tercero es esperar a tenerlo completo para empezar. Un fondo de 800 euros ya te libra de la mayoría de los sustos pequeños, que son los más frecuentes. Empieza por ahí y súbelo con una transferencia automática el mismo día que cobras.
Preguntas frecuentes
¿Cuánto debe tener un fondo de emergencia? Entre 3 y 12 meses de tu gasto mínimo, según la estabilidad de tus ingresos y las personas que dependan de ti. Un asalariado fijo sin cargas se queda en 3; un autónomo con un solo cliente debería acercarse a 12.
¿Es mejor ahorrar el colchón o pagar deudas? Primero un colchón mínimo de 1.000 a 1.500 euros, después la deuda cara, y luego ampliar el fondo. Sin ese mínimo, cualquier imprevisto vuelve a generar deuda.
¿Se puede invertir el fondo de emergencia? En productos con riesgo de mercado, no. En una cuenta remunerada o un fondo monetario, sí: mantienen la disponibilidad y compensan parte de la inflación.
¿Cada cuánto hay que revisarlo? Una vez al año y siempre que cambie algo grande: nacimiento, hipoteca, cambio de empleo o de situación del hogar.
Puntos clave
- El fondo de emergencia cubre imprevistos inaplazables, no objetivos con fecha.
- Los meses dependen de la estabilidad de tu ingreso y de quién depende de ti, no de una regla única.
- Calcula sobre tu gasto mínimo, no sobre el habitual: suele ser un 60-70 %.
- Cuenta remunerada o fondo monetario; nunca renta variable.
- Con deuda cara, empieza por 1.000-1.500 euros y luego amplía.

